Morar x investir: como tomar uma decisão imobiliária inteligente em 2026
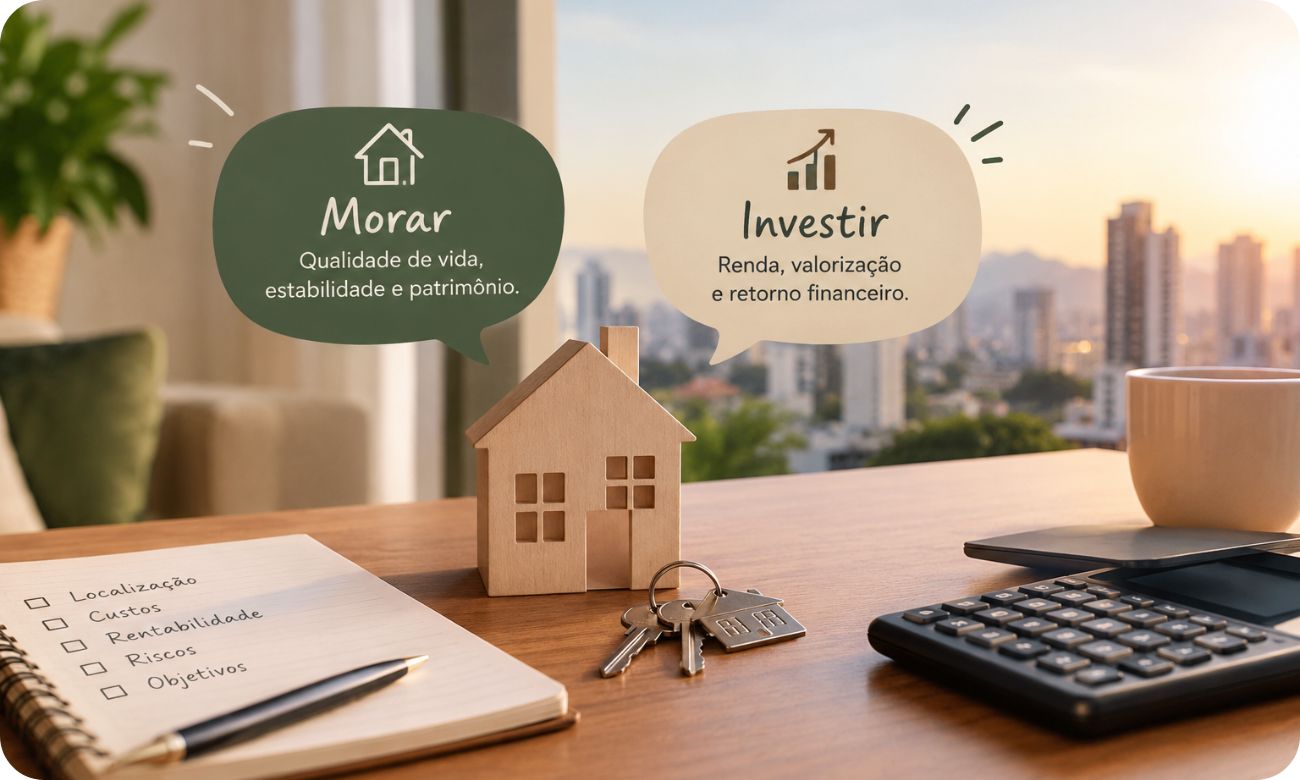
Comprar um imóvel para morar e comprar um imóvel para investir são decisões diferentes, ainda que usem o mesmo ativo. Na primeira, o imóvel precisa funcionar como casa: deve atender à rotina, à localização desejada, ao orçamento familiar e à expectativa de permanência. Na segunda, ele precisa funcionar como negócio: deve gerar renda, preservar capital ou oferecer potencial de valorização suficiente para compensar risco, custos, iliquidez e trabalho de gestão.
A diferença parece simples, mas é responsável por muitos erros. Uma pessoa compra um apartamento caro porque gosta da planta e depois descobre que o aluguel não sustenta o preço pago. Outra escolhe um imóvel com bom retorno potencial, mas em uma localização incompatível com sua rotina. Em ambos os casos, o problema não está necessariamente no imóvel. Está em usar o critério de uma decisão para responder à outra.
A resposta curta
Se o objetivo principal é morar, compre qualidade de vida dentro de uma prestação sustentável. Se o objetivo principal é investir, compre fluxo de caixa, liquidez e risco bem precificados.
Em 2026, o cenário exige ainda mais disciplina. O Copom reduziu a Selic para 13,75% ao ano em 16 de setembro, mas o Banco Central continua descrevendo um ambiente de inflação e expectativas acima da meta, com riscos relevantes para os preços e para a atividade econômica. Ao mesmo tempo, o mercado residencial segue ativo: as vendas de imóveis novos cresceram 5,4% no primeiro semestre, para 226.536 unidades, segundo a CBIC.
Os preços também não se comportam de maneira uniforme. No primeiro semestre de 2026, o Índice FipeZAP de venda residencial subiu 2,42%, abaixo da inflação de referência usada no relatório. Em 12 meses até junho, contudo, a alta acumulada dos preços de venda chegou a 5,59%. Já os aluguéis avançaram 5,97% nos sete primeiros meses do ano e 9,28% em 12 meses até julho, superando o IPCA no mesmo horizonte.
A conclusão não é que imóvel deixou de ser bom investimento, nem que comprar para morar sempre vence. A conclusão é mais útil: a decisão depende do uso do imóvel, do custo de oportunidade do capital, do horizonte de tempo e da qualidade específica do ativo.
O que os dados atuais dizem sobre o mercado
Antes de comparar morar e investir, é importante separar alguns indicadores que costumam ser misturados.
| Indicador | Dado mais recente | O que ele ajuda a responder |
|---|---|---|
| Selic | 13,75% ao ano, decisão de setembro de 2026 | Quanto custa deixar dinheiro em aplicações de baixo risco e como o crédito tende a ser afetado |
| IPCA | 4,22% em 12 meses até agosto de 2026 | Quanto o custo médio de vida avançou no período |
| Preço de venda residencial | +2,42% no 1º semestre e +5,59% em 12 meses até junho | Como os preços anunciados de venda evoluíram na amostra do FipeZAP |
| Aluguel residencial | +5,97% em 2026 até julho e +9,28% em 12 meses | Como os preços anunciados de locação evoluíram |
| Rentabilidade bruta média do aluguel | 6,14% ao ano em julho de 2026 | Qual é a renda anual bruta estimada em relação ao preço do imóvel |
| Vendas de imóveis novos | +5,4% no 1º semestre de 2026 | Se há demanda transacional no mercado de novos |
Esses números não devem ser comparados sem contexto. A Selic é uma taxa de referência da economia; o FipeZAP acompanha preços de anúncios em cidades e amostras específicas; a rentabilidade do aluguel é bruta; e as vendas da CBIC abrangem imóveis residenciais novos em 221 cidades. Cada série responde a uma pergunta diferente.
O IPCA acumulou 4,22% em 12 meses até agosto de 2026, segundo o IBGE. O fato de os aluguéis terem avançado mais do que a inflação no período indica pressão de demanda ou de oferta em diversos mercados, mas não significa que todo imóvel ou todo bairro tenha obtido esse resultado. Imóveis são ativos locais. A média nacional é ponto de partida, nunca conclusão de análise.
Morar: a decisão é sobre uso, estabilidade e patrimônio
Para quem compra a casa própria, a rentabilidade financeira não é o único critério. O imóvel entrega um serviço de moradia todos os meses. Esse serviço tem valor econômico, mesmo quando não aparece como renda na conta bancária.
Morar em um imóvel próprio pode oferecer estabilidade de ocupação, previsibilidade de custos e liberdade para adaptar o espaço. Também pode reduzir a exposição a reajustes de aluguel e à necessidade de mudar por decisão do proprietário. Para famílias com horizonte longo e renda estável, esses benefícios podem ser relevantes.
Mas comprar para morar não transforma automaticamente qualquer imóvel em uma boa decisão. A prestação precisa caber no orçamento mesmo em meses ruins. Além dela, entram condomínio, IPTU, seguros, manutenção, reformas, custos cartoriais e o custo de oportunidade da entrada. O comprador também deve considerar o risco de ficar preso a uma localização caso emprego, renda, relacionamento ou composição familiar mudem.
Quando comprar para morar tende a fazer mais sentido
A compra tende a ser mais coerente quando a pessoa:
•pretende permanecer na região por um horizonte longo, normalmente superior ao período necessário para absorver custos de compra e venda;
•possui reserva de emergência separada da entrada e dos custos da aquisição;
•consegue pagar a prestação sem comprometer excessivamente a renda mensal;
•valoriza estabilidade de ocupação e autonomia sobre o imóvel;
•encontrou um imóvel adequado à rotina, e não apenas uma oportunidade de preço;
•comparou o custo total de comprar com o custo total de alugar uma alternativa equivalente.
O horizonte importa porque a compra tem custos de entrada e de saída. ITBI, registro, escritura, corretagem quando aplicável, reformas e custos de venda podem reduzir o resultado de uma operação curta. Se a pessoa pode precisar se mudar em dois ou três anos, o aluguel compra flexibilidade. Essa flexibilidade também tem valor.
Investir: a decisão é sobre retorno ajustado ao risco
Para o investidor, gostar do imóvel não é suficiente. O imóvel precisa cumprir uma função na carteira. Essa função pode ser gerar renda mensal, proteger parte do patrimônio contra inflação, capturar valorização ou diversificar investimentos financeiros.
O primeiro cálculo é o rental yield, ou rentabilidade bruta do aluguel:
Rentabilidade bruta anual = aluguel mensal × 12 ÷ preço total do imóvel
Em julho de 2026, o FipeZAP estimou rentabilidade média bruta de 6,14% ao ano para imóveis residenciais. A taxa foi maior em unidades de um dormitório, com 6,78% ao ano, e menor em imóveis com quatro ou mais dormitórios, com 4,84% ao ano.
O dado médio também esconde diferenças grandes entre cidades. No mesmo levantamento, Recife apresentou rentabilidade estimada de 8,47% ao ano, Cuiabá de 8,31%, Belém de 8,18%, Manaus de 7,99% e São Paulo de 6,42%. Vitória ficou em 4,16%.
Essas diferenças não significam que Recife seja automaticamente melhor investimento que Vitória. Um yield maior pode vir acompanhado de maior vacância, menor liquidez, risco de crédito do locatário, maior custo de manutenção ou menor potencial de valorização. O número é um filtro, não uma recomendação.
Rentabilidade bruta não é retorno líquido
Do aluguel recebido, o investidor pode ter de pagar ou provisionar:
•vacância entre contratos;
•inadimplência e custos de cobrança;
•administração imobiliária;
•manutenção e reposição de itens;
•condomínio em períodos de imóvel vazio;
•IPTU, seguros e taxas;
•imposto de renda, conforme a estrutura da operação;
•custos de compra, venda e eventual reforma;
•desconto necessário para vender rapidamente.
Um imóvel com yield bruto de 6,14% ao ano não entrega necessariamente 6,14% líquidos. Se houver um mês de vacância por ano, despesas recorrentes e manutenção, a renda líquida pode ser substancialmente menor. O investidor deve montar um fluxo de caixa anualizado, e não multiplicar o aluguel de um mês por doze sem ajustes.
A comparação correta: aluguel, prestação e capital investido
A pergunta “é melhor pagar aluguel ou prestação?” é incompleta. A prestação contém juros, amortização e, em muitos contratos, seguros e encargos. A amortização aumenta o patrimônio; o aluguel paga pelo uso do imóvel, mas preserva a flexibilidade e permite investir a entrada que não foi imobilizada.
Uma comparação mais robusta considera quatro fluxos:
1.Custo mensal de morar de aluguel: aluguel, condomínio, IPTU e seguros que sejam responsabilidade do ocupante.
2.Custo mensal de comprar: prestação, seguros, condomínio, IPTU e manutenção.
3.Capital inicial: entrada, impostos, registro, reformas e móveis necessários.
4.Valor final: patrimônio acumulado, saldo devedor, valorização ou desvalorização do imóvel e rendimentos alternativos do capital.
O erro mais comum é comparar apenas aluguel com prestação. Uma prestação de R$ 5 mil não é equivalente a um aluguel de R$ 5 mil se o comprador também precisou imobilizar R$ 250 mil de entrada. Esses R$ 250 mil poderiam permanecer aplicados ou formar uma reserva para outras oportunidades.
Exemplo ilustrativo, não recomendação
Considere um imóvel de R$ 800 mil, com entrada de R$ 240 mil e financiamento do saldo. Se uma unidade semelhante for alugada por R$ 4 mil por mês, a renda bruta anual sobre o preço seria de 6% antes de vacância e despesas. Para o comprador que vai morar, esse aluguel evitado representa o benefício econômico do imóvel. Para o investidor, o mesmo número precisa ser comparado ao custo do financiamento, ao retorno líquido de alternativas e à valorização esperada.
O exemplo não permite afirmar qual opção é melhor sem saber prazo, taxa efetiva, sistema de amortização, renda, impostos, custos e alternativas de investimento. Ele mostra apenas a estrutura correta da análise.
O papel dos juros em 2026
A Selic de 13,75% ao ano continua elevada, embora tenha iniciado uma trajetória de redução em setembro. O Copom destacou que a inflação corrente desacelerou, mas que as expectativas para 2026 e 2027 permaneciam acima da meta, em 4,9% e 4,3%, respectivamente. O cenário de referência do Comitê projetava IPCA de 5,2% em 2026, 3,9% em 2027 e 3,2% no primeiro trimestre de 2028.
Para o mercado imobiliário, juros altos produzem efeitos simultâneos:
•encarecem o financiamento e reduzem o valor máximo que muitas famílias conseguem financiar;
•aumentam o retorno exigido por investidores para imobilizar dinheiro em um ativo menos líquido;
•pressionam incorporadoras, construtoras e compradores com menor capacidade de pagamento;
•podem reduzir a velocidade de valorização em alguns segmentos;
•aumentam a importância de negociar preço, prazo, entrada e condições de pagamento.
A redução da Selic é positiva para o crédito, mas não transforma automaticamente financiamento em oportunidade. O comprador deve olhar a taxa efetiva total, não apenas a taxa nominal anunciada. Também deve testar se a parcela continua suportável em cenários de renda menor, juros mais altos na renovação ou aumento de despesas familiares.
O mercado está forte, mas não é homogêneo
Os dados da CBIC mostram que o mercado de imóveis novos comercializou 226.536 unidades no primeiro semestre de 2026, alta de 5,4% sobre o mesmo período de 2025. No segundo trimestre, foram 113.676 unidades vendidas. Os lançamentos do semestre somaram 211.651 unidades, praticamente estáveis na comparação anual.
O Minha Casa, Minha Vida respondeu por 58% dos lançamentos no segundo trimestre, a maior participação desde o início da série da CBIC em 2019. O programa também representou 51% das vendas do trimestre. Isso é importante porque a composição do mercado influencia a leitura dos dados: o desempenho do segmento econômico pode ser diferente do segmento de médio e alto padrão.
O ticket médio dos imóveis vendidos no segundo trimestre foi de R$ 581,9 mil, segundo a CBIC, com queda de 10,3% na comparação anual. Essa informação reforça uma regra básica: o volume total de vendas não informa sozinho como cada faixa de preço está se comportando.
Para o comprador, a pergunta relevante é: qual é a dinâmica do bairro e do segmento do imóvel que estou analisando? Para o investidor, é preciso acrescentar: há demanda de locação suficiente para o padrão do imóvel e para o preço pedido?
Como escolher entre morar e investir
Uma forma prática de decidir é pontuar a operação em cinco dimensões.
1. Objetivo principal
Se o objetivo é estabilidade, conforto e uso, a análise deve começar pela vida que o imóvel permite. Se o objetivo é renda, o ponto de partida é o fluxo de caixa. Se os dois objetivos são importantes, declare a prioridade. Um imóvel híbrido raramente maximiza simultaneamente qualidade de vida, liquidez, renda e valorização.
2. Horizonte de tempo
Quanto mais curto o horizonte, maior o valor da flexibilidade do aluguel. Quanto mais longo, mais tempo existe para diluir custos de aquisição e atravessar ciclos de mercado. Ainda assim, longo prazo não corrige um imóvel ruim, uma localização fraca ou um preço de entrada excessivo.
3. Capacidade financeira
A compra deve ser testada sobre a renda líquida e sobre a reserva disponível. Não use toda a liquidez na entrada. Uma família sem reserva pode transformar um imóvel próprio em fonte de estresse financeiro. O investidor também precisa separar o capital destinado ao imóvel do capital de emergência.
4. Liquidez e saída
Pergunte quantos imóveis semelhantes estão anunciados, quanto tempo permanecem no mercado, qual é o desconto usual em negociações e quem é o comprador ou locatário típico. O preço de anúncio não é o mesmo que preço efetivamente transacionado.
5. Risco operacional
Investir em imóvel exige administrar locatário, manutenção, contratos e períodos vazios, diretamente ou por meio de uma administradora. Quem não quer administrar esse tipo de risco pode preferir ativos imobiliários indiretos, como fundos imobiliários, mas eles têm riscos próprios e não são equivalentes a possuir um imóvel físico.
Checklist para quem quer morar
Antes de fazer uma proposta, confirme se:
• a prestação e os custos recorrentes cabem no orçamento sem depender de horas extras ou renda incerta;
• existe reserva de emergência depois do pagamento da entrada;
• o imóvel atende à rotina de trabalho, deslocamento, escola, saúde e rede de apoio;
• o condomínio tem saúde financeira e não há obras extraordinárias relevantes não provisionadas;
• a documentação, a matrícula, as certidões e as condições de financiamento foram verificadas;
• você pretende permanecer tempo suficiente para diluir os custos da compra;
• a decisão continuaria suportável se o imóvel não valorizasse acima da inflação.
Checklist para quem quer investir
Antes de comprar para renda ou valorização, confirme se:
• o aluguel observado é compatível com contratos efetivamente fechados, não apenas com anúncios;
• o yield foi calculado sobre o custo total de aquisição;
• existe uma premissa realista para vacância e inadimplência;
• condomínio, IPTU, seguros, manutenção e administração foram incluídos;
• a demanda de locação é diversificada e não depende de um único público sazonal;
• o imóvel possui liquidez razoável em diferentes cenários econômicos;
• o retorno líquido foi comparado ao custo de oportunidade do capital;
• a tese de valorização tem fundamento local, como emprego, infraestrutura, oferta limitada ou mudança urbana verificável;
• você sabe como sair do investimento se precisar de liquidez.
Morar e investir podem ser decisões separadas
Nem sempre é necessário escolher entre comprar a própria casa ou investir em imóveis. Uma família pode optar por alugar onde deseja morar e investir o capital de forma diversificada. Outra pode comprar uma residência simples para uso e direcionar novos aportes para investimentos líquidos. Um investidor pode morar de aluguel em uma região cara e comprar para renda em um mercado com melhor relação entre preço e aluguel.
Essa separação reduz o risco de exigir que um único imóvel cumpra funções incompatíveis. A casa própria pode privilegiar conforto e localização. O investimento pode privilegiar renda e liquidez. Quando os objetivos são separados, a decisão costuma ficar mais transparente.
Conclusão: não compre uma narrativa, compre uma decisão coerente
Os dados de 2026 mostram um mercado imobiliário resiliente, mas seletivo. As vendas de imóveis novos avançaram, os aluguéis subiram acima da inflação em 12 meses e os preços de venda tiveram valorização nominal. Ao mesmo tempo, a Selic continua alta, o crédito permanece sensível e o retorno bruto médio do aluguel ficou abaixo das aplicações financeiras de referência no horizonte analisado pela Fipe.
Para morar, o melhor imóvel é aquele que entrega estabilidade e qualidade de vida sem comprometer a saúde financeira da família. Para investir, o melhor imóvel é aquele cuja renda líquida, risco, liquidez e potencial de valorização fazem sentido quando comparados às alternativas disponíveis.
A pergunta mais importante não é “imóvel sobe ou desce?”. É esta:
Este imóvel atende melhor ao meu objetivo de morar ou ao meu objetivo de investir — e os números confirmam a escolha?
Se a resposta for clara, a negociação começa com mais segurança. Se não for, ainda não é hora de comprar. É hora de analisar melhor.
Nota de responsabilidade
Este artigo é informativo e não constitui recomendação individual de investimento, crédito ou compra de imóvel. Taxas, preços, aluguéis, impostos, condições de financiamento e custos de transação variam por cidade, imóvel, instituição financeira e perfil do comprador. Antes de tomar uma decisão, consulte profissionais habilitados e faça uma simulação com dados do imóvel específico.
Referências
[1] Copom reduz a taxa Selic para 13,75% a.a. — Banco Central do Brasil
[2] Vendas de imóveis avançam 5,4% no primeiro semestre e MCMV registra participação recorde — CBIC
[3] Índice FipeZAP de Venda Residencial — Informe de junho de 2026
[4] Índice FipeZAP de Locação Residencial — Informe de julho de 2026